
Octubre de 2026: el mercado de autos 0 km vuelve a retroceder
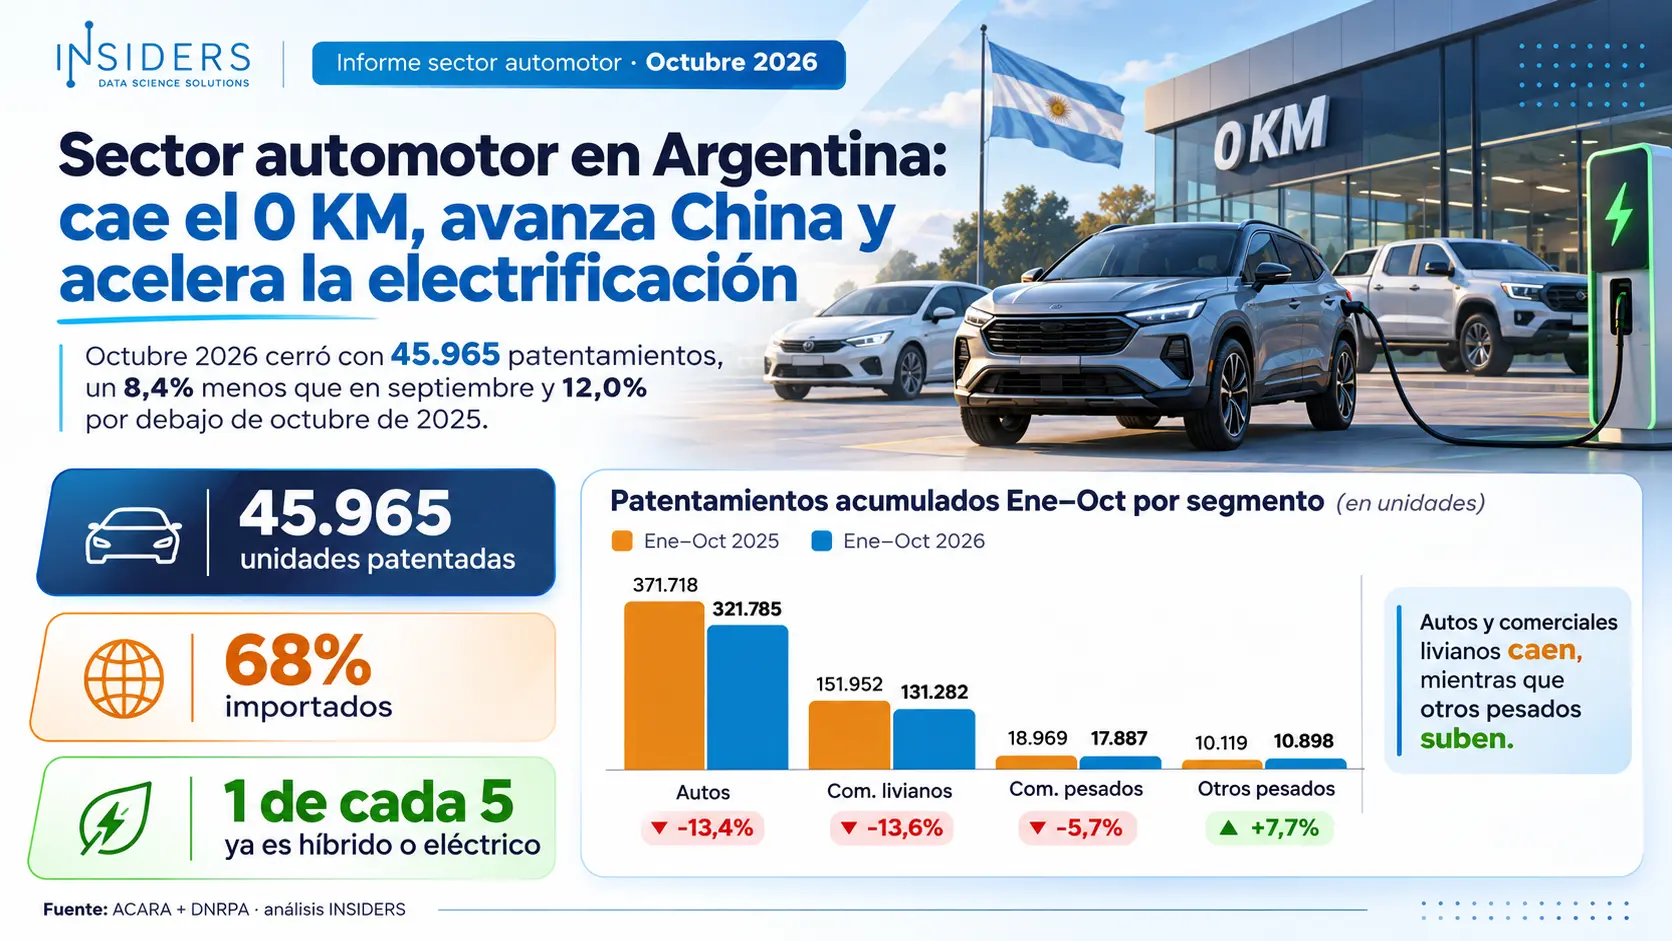
El mercado automotor argentino cerró octubre de 2026 con 45.965 vehículos 0 km patentados, lo que representa una caída del 8,4% respecto de septiembre y una disminución del 12% frente al mismo mes de 2025. El retroceso también se refleja en el acumulado anual: entre enero y octubre se registraron 481.852 unidades, un 12,8% menos que las 552.758 contabilizadas durante el mismo período del año anterior. Sin embargo, detrás de estas cifras aparece una transformación que va más allá de la reducción de patentamientos. La creciente participación de vehículos importados, el avance de las marcas chinas y la expansión de las tecnologías híbridas y eléctricas están modificando la composición del mercado argentino. Este escenario plantea nuevos desafíos para fabricantes y concesionarias, pero también revela oportunidades para aquellas empresas capaces de interpretar los cambios en las preferencias de los consumidores y adaptar sus estrategias comerciales.
¿Qué vehículos están perdiendo más terreno en Argentina?
La caída del mercado no afecta por igual a todos los segmentos. Los automóviles particulares registraron 29.711 patentamientos durante octubre, un 15,5% menos que en el mismo mes de 2025, mientras que los vehículos comerciales livianos alcanzaron 13.180 unidades, con una reducción interanual del 7,3%. Al observar el acumulado de enero a octubre, los automóviles presentan una contracción del 13,4% y los comerciales livianos del 13,6%, evidenciando un retroceso sostenido en las categorías de mayor volumen. Por el contrario, los vehículos comerciales pesados muestran una evolución diferente, con un crecimiento interanual del 3% durante octubre. Esta diferencia resulta relevante porque demuestra que el comportamiento del sector no es uniforme: mientras los segmentos tradicionales concentran las principales caídas, determinadas categorías vinculadas al transporte y las actividades productivas presentan una mayor resistencia. Comprender estas variaciones permite identificar qué partes del mercado enfrentan las mayores dificultades y cuáles mantienen oportunidades de crecimiento.
El 68% de los vehículos nuevos ya son importados: así cambia el mercado nacional
Uno de los datos más relevantes del informe es el creciente protagonismo de los vehículos provenientes del exterior. Durante octubre de 2026, el 68% de los 0 km patentados en Argentina fueron importados, mientras que únicamente el 32% correspondió a unidades de producción nacional. Esta composición refleja la importancia que adquirió la oferta internacional dentro del mercado automotor y ayuda a comprender el avance de nuevos fabricantes y modelos. La mayor presencia de vehículos importados también modifica el escenario competitivo: las marcas tradicionales deben compartir espacio con alternativas que amplían la variedad de tecnologías, diseños y propuestas comerciales disponibles. Para concesionarias, importadores y empresas vinculadas al sector, este cambio implica prestar mayor atención al origen de los vehículos, la evolución de las marcas y las necesidades de atención posventa. Más que una variación puntual, los datos muestran un mercado cuya estructura comercial está cambiando y en el que conocer la procedencia y composición de la oferta resulta cada vez más importante.
El fenómeno chino: las marcas que están transformando el mercado automotor
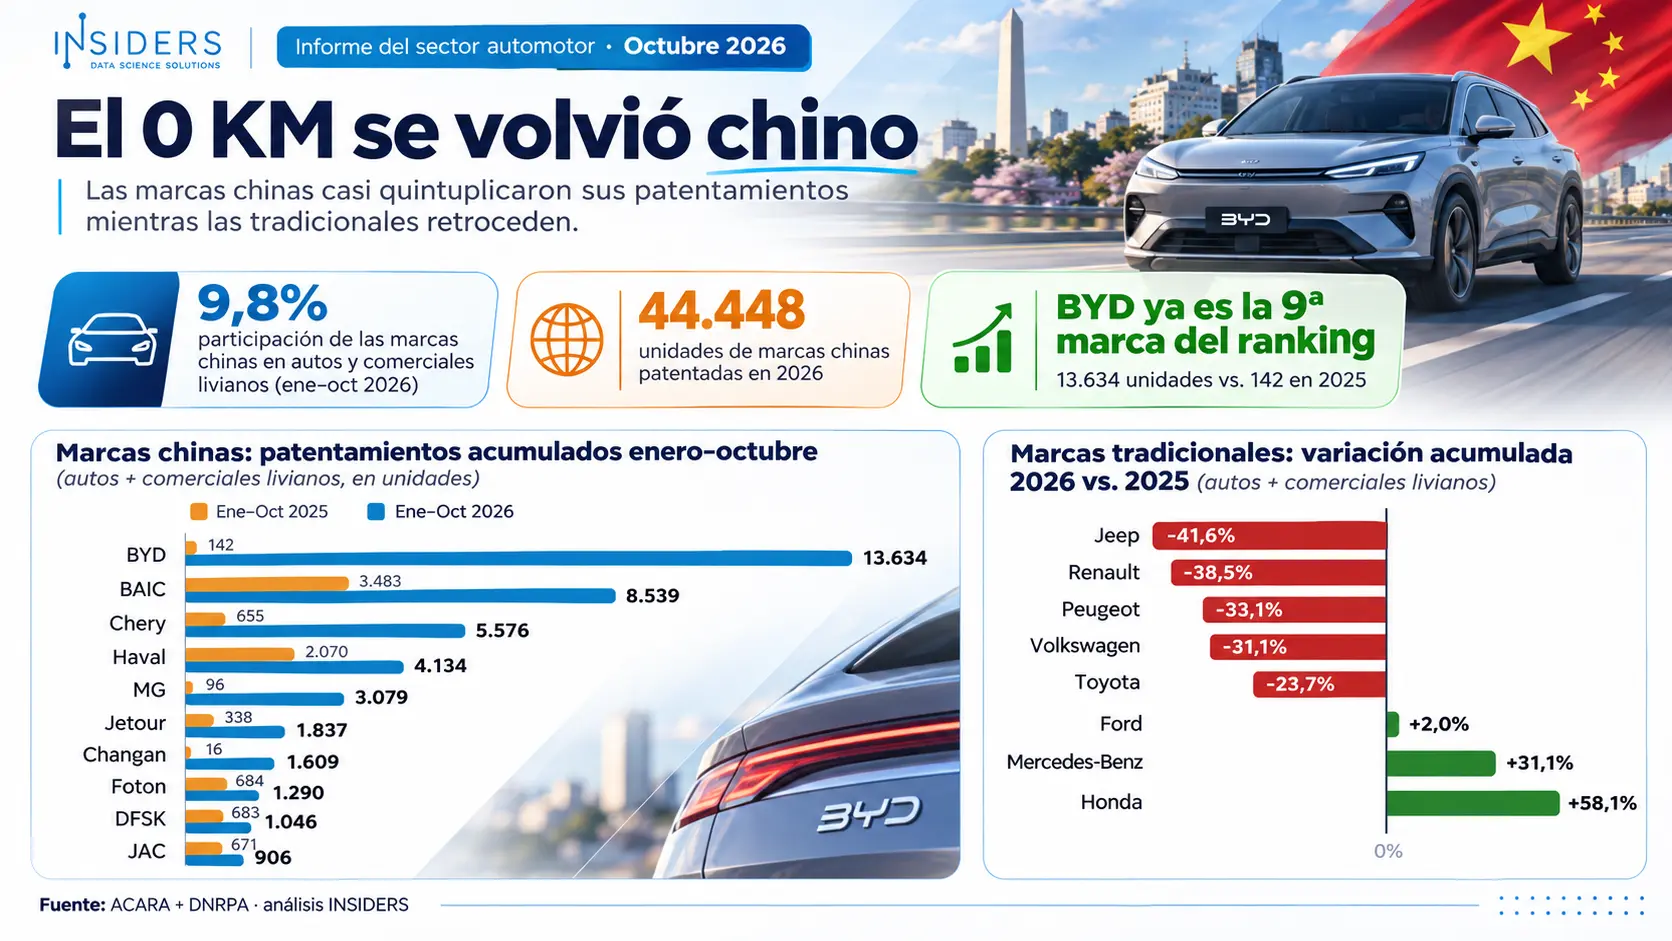
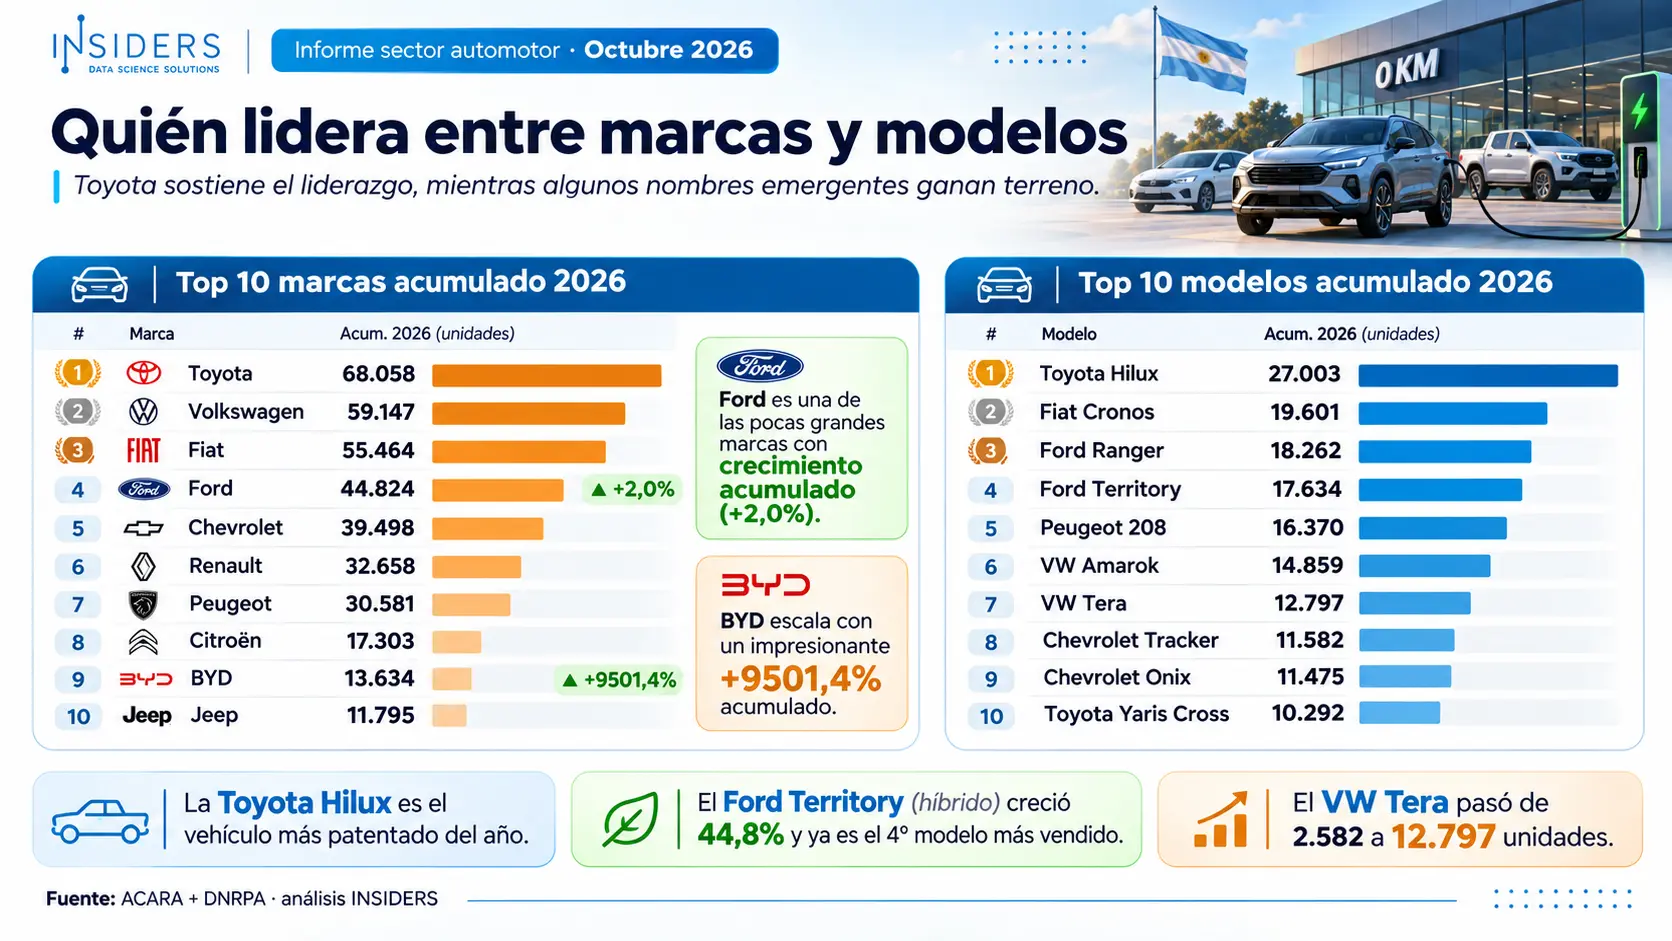
Las marcas automotrices chinas protagonizan uno de los movimientos más llamativos de 2026. Entre enero y octubre registraron 44.448 patentamientos de automóviles y comerciales livianos, frente a las 8.986 unidades del mismo período de 2025, multiplicando su volumen por aproximadamente 4,9. Su participación pasó del 1,7% al 9,8%, consolidando una presencia mucho más significativa en el mercado argentino. BYD se destaca especialmente, con 13.634 unidades acumuladas frente a apenas 142 del año anterior, alcanzando el noveno puesto del ranking general de marcas. También sobresalen BAIC, con 8.539 patentamientos, Chery con 5.576 y Haval con 4.134. En contraste, fabricantes tradicionales como Jeep, Renault, Peugeot y Volkswagen presentan disminuciones acumuladas superiores al 30%. Estas diferencias evidencian un cambio en el equilibrio competitivo del sector, donde las nuevas marcas ganan visibilidad mientras varias compañías históricas enfrentan el desafío de recuperar participación.
La revolución híbrida y eléctrica: uno de cada cinco autos nuevos ya está electrificado
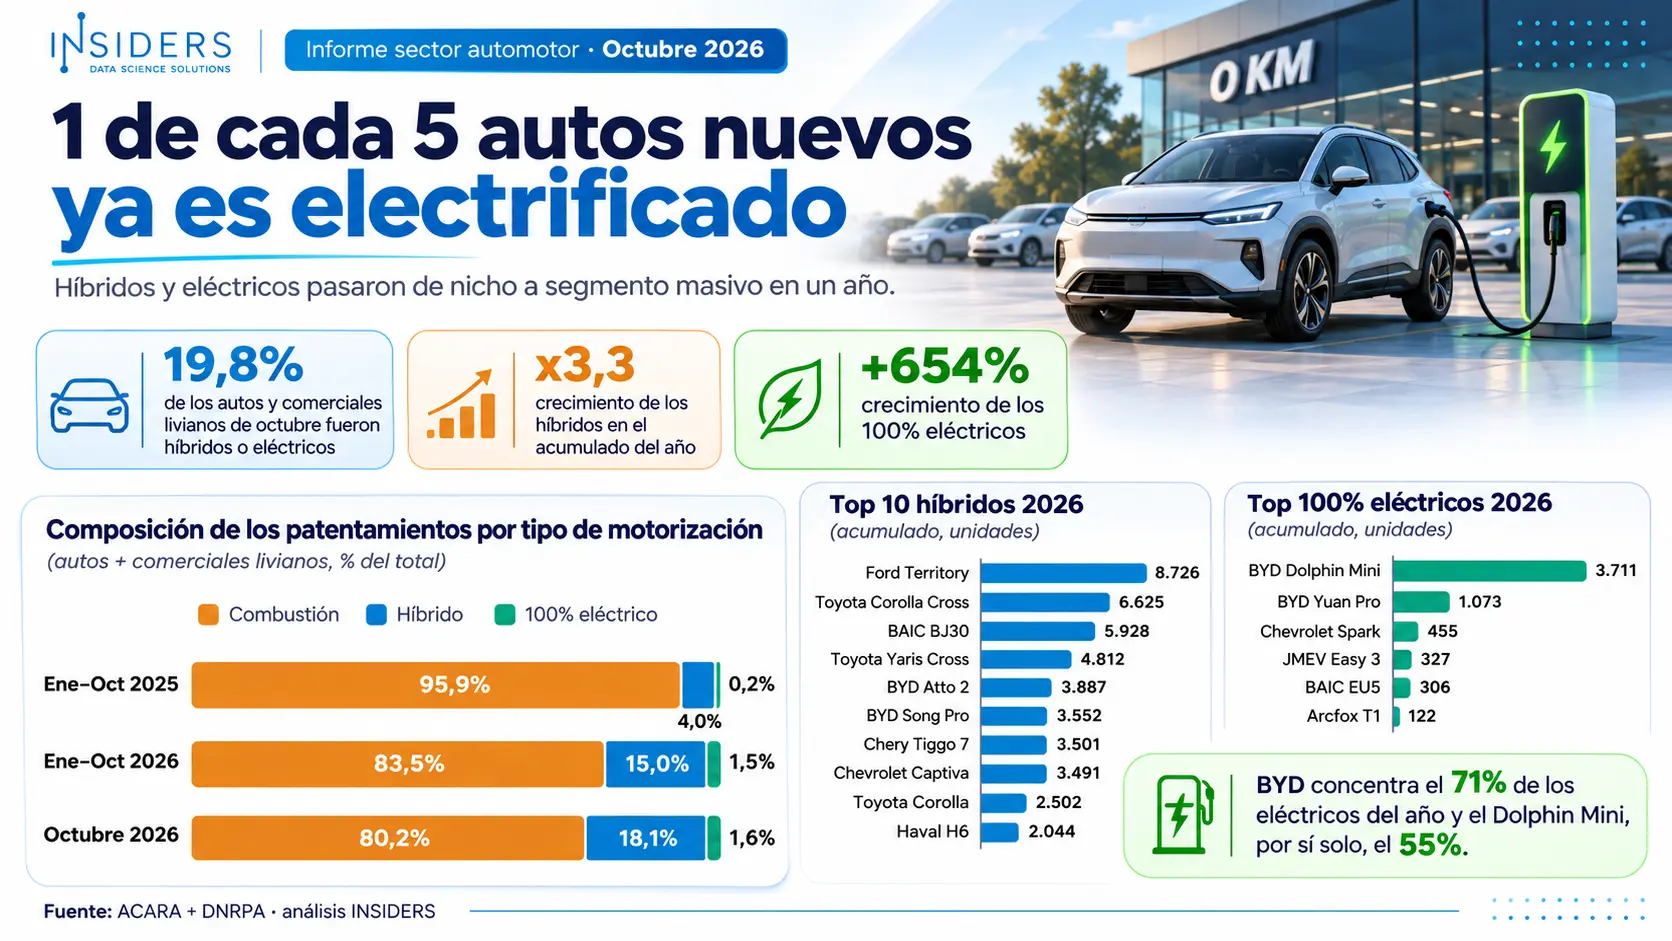
La electrificación dejó de ser un fenómeno marginal dentro del mercado automotor argentino. En octubre de 2026, el 19,8% de los automóviles y comerciales livianos patentados fueron híbridos o 100% eléctricos, una proporción cercana a uno de cada cinco vehículos. Durante ese mes se registraron 7.777 unidades híbridas y 699 completamente eléctricas. La transformación también resulta evidente en el acumulado anual: los híbridos alcanzaron 68.005 unidades, frente a 20.820 en 2025, mientras que los eléctricos pasaron de 893 a 6.736 vehículos, con un crecimiento del 654%. Entre los modelos híbridos más patentados se encuentran el Ford Territory, Toyota Corolla Cross y BAIC BJ30. En el segmento completamente eléctrico, BYD concentra el 71% de los patentamientos acumulados, impulsada principalmente por el Dolphin Mini. Estos resultados muestran cómo las tecnologías de motorización están ganando espacio y modificando progresivamente la oferta disponible, incluso en un contexto de contracción del mercado general.
El mapa de los 0 km: las provincias donde más cayó la venta de vehículos
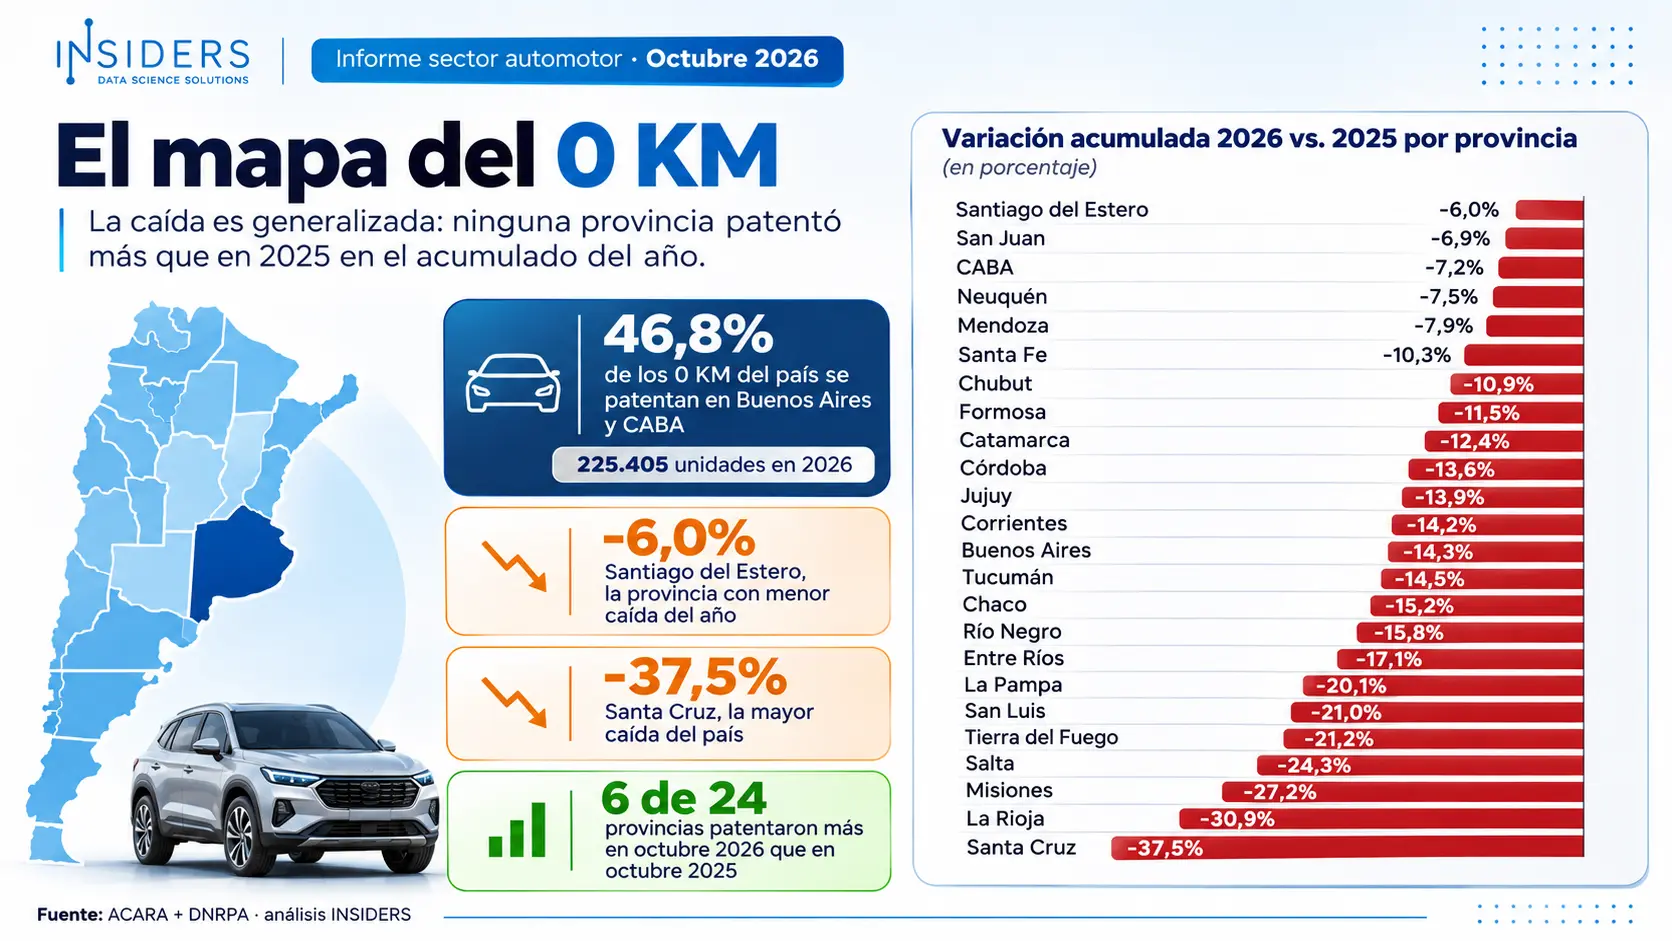
El retroceso del mercado automotor se extiende por todo el territorio argentino, aunque presenta diferencias importantes entre jurisdicciones. Durante los primeros diez meses de 2026, ninguna de las 24 jurisdicciones registró un crecimiento acumulado frente al mismo período de 2025. Buenos Aires y la Ciudad Autónoma de Buenos Aires concentran el 46,8% de los patentamientos nacionales, con 225.405 unidades entre ambas. Santiago del Estero presenta la menor disminución acumulada, con un 6%, seguida de San Juan con un 6,9% y CABA con un 7,2%. En el extremo opuesto, Santa Cruz registra la caída más pronunciada del país, con un 37,5%, seguida de La Rioja y Misiones. No obstante, al observar exclusivamente octubre, seis jurisdicciones lograron superar sus registros del mismo mes del año anterior, destacándose Catamarca con un incremento del 15,7%. Estas diferencias territoriales evidencian la importancia de analizar el comportamiento regional del mercado antes de establecer estrategias de comercialización y expansión.
Toyota, Volkswagen y Fiat lideran, pero nuevos modelos sorprenden en el ranking
A pesar de las transformaciones del sector, Toyota mantiene el liderazgo del mercado argentino de automóviles y comerciales livianos, con 68.058 unidades patentadas entre enero y octubre de 2026, equivalentes al 15% del total de ese segmento. Volkswagen ocupa el segundo lugar con 59.147 unidades, seguida de Fiat con 55.464, Ford con 44.824 y Chevrolet con 39.498. Sin embargo, la evolución de los modelos revela comportamientos muy diferentes. La Toyota Hilux continúa siendo el vehículo más patentado del año, con 27.003 unidades, mientras que el Fiat Cronos y la Ford Ranger completan las primeras posiciones. Entre los movimientos más destacados aparece el Ford Territory, que acumula 17.634 patentamientos y registra un crecimiento interanual acumulado del 44,8%, ubicándose como el cuarto modelo del ranking. También sobresale el Volkswagen Tera, que pasó de 2.582 a 12.797 unidades. Estos resultados confirman que, incluso dentro de un mercado en retroceso, determinados vehículos consiguen ampliar su presencia y modificar las posiciones competitivas.
Los vehículos pesados desafían la tendencia: las oportunidades detrás de un mercado en transformación
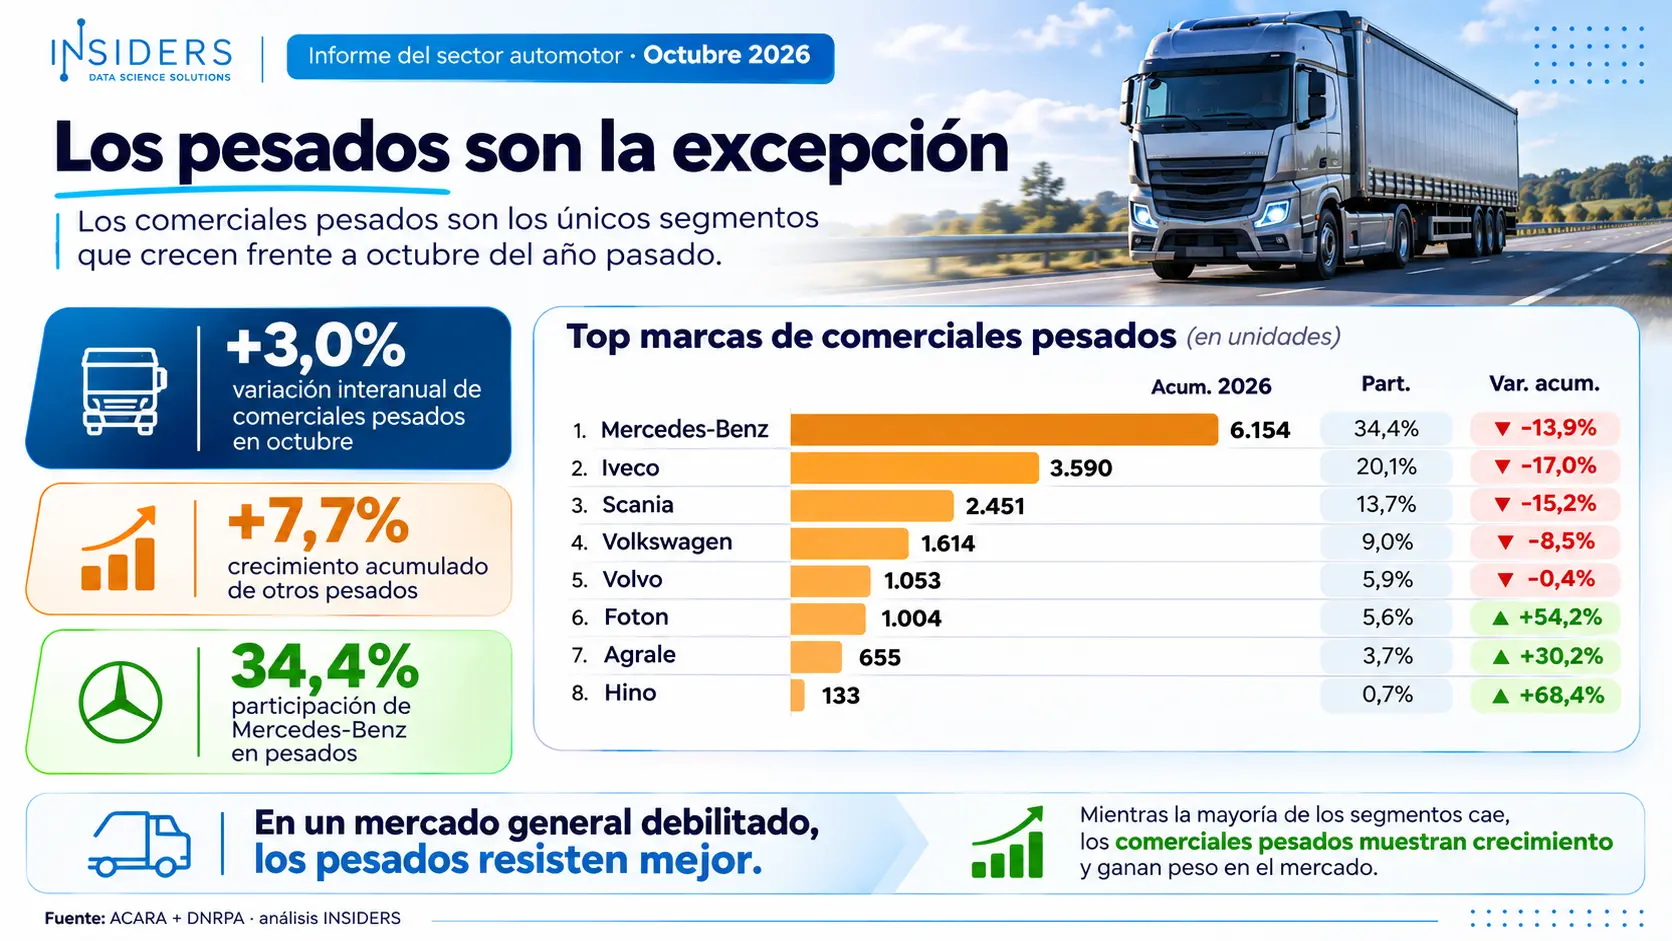
Mientras los automóviles y comerciales livianos presentan retrocesos importantes, el segmento de vehículos pesados muestra señales de mayor resistencia. Durante octubre de 2026 se patentaron 1.881 vehículos comerciales pesados, un 3% más que en octubre de 2025, mientras que la categoría de otros pesados registra un crecimiento acumulado del 7,7% en lo que va del año. Mercedes-Benz mantiene el liderazgo del segmento comercial pesado, con 6.154 unidades y una participación del 34,4%, seguida de Iveco y Scania. También destacan los incrementos acumulados de Foton, Agrale e Hino, aunque desde volúmenes considerablemente menores. El panorama general deja una conclusión importante: el mercado automotor argentino no solo está atravesando una contracción, sino también una reorganización de sus protagonistas, tecnologías y segmentos. Para fabricantes, importadores, concesionarias y empresas de servicios, el análisis de estos cambios resulta fundamental para anticipar necesidades, optimizar decisiones comerciales y gestionar una operación cada vez más diversa. En este contexto, transformar los datos en información estratégica será una ventaja competitiva para las empresas que busquen adaptarse a la nueva realidad del sector.
Fuente del artículo: Informe del sector automotor, octubre de 2026, elaborado por Marketing Insiders a partir de datos públicos de ACARA y DNRPA. Las cifras son provisionales y están sujetas a revisión.
Post recientes
Mercado automotor argentino 2026: caen los 0 km, avanzan las marcas chinas y despegan los híbridos
Defunciones en Argentina Serie histórica 1914–2026 · Total país y jurisdicciones
Privacidad & Compliance
Palabas clave